

Berufsunfähigkeitsversicherung mit Skoliose: Was ist möglich?

Eine Berufsunfähigkeitsversicherung mit Skoliose ist grundsätzlich möglich. Ob du zu normalen Konditionen versichert wirst, einen Zuschlag zahlen musst, bestimmte Erkrankungen ausgeschlossen werden oder dein Antrag sogar abgelehnt wird, hängt von mehreren Faktoren ab. Entscheidend sind vor allem der Cobb-Winkel, mögliche Beschwerden, bisherige Behandlungen und dein Beruf. Auch die Versicherer bewerten eine Skoliose unterschiedlich.
In diesem Experten-Artikel erklären wir dir, wie Versicherer eine Skoliose einschätzen, welche Auswirkungen sie auf deinen Versicherungsschutz haben kann und was ein Ausschluss der Wirbelsäule konkret bedeutet.
💡 Wichtige Infos auf einen Blick
- Eine Berufsunfähigkeitsversicherung ist trotz Skoliose grundsätzlich möglich, das Ergebnis reicht von Normalannahme über Risikozuschlag und Ausschluss der Wirbelsäule bis zur Ablehnung.
- Einheitliche Cobb-Grenzen gibt es nicht, weil jeder Versicherer eigene Annahmerichtlinien hat und neben dem Cobb-Winkel auch Beschwerden, Behandlungen und Beruf zählen.
- Eine leichte, stabile und seit Jahren beschwerdefreie Skoliose im Bürojob hat deutlich bessere Chancen als eine Skoliose mit aktuellen Beschwerden in einem körperlichen Beruf.
- Bei einem Ausschluss der Wirbelsäule bleiben alle anderen Ursachen wie Krebs, Unfälle oder psychische Erkrankungen versichert.
- Eine anonyme Risikovoranfrage bei mehreren Versicherern vor dem Antrag schützt dich vor einer Ablehnung, die du später angeben müsstest.
- Was ist Skoliose und wie wird der Schweregrad gemessen?
- Warum ist Skoliose für BU-Versicherer ein Risiko?
- Berufsunfähigkeitsversicherung mit Skoliose: Welche Ergebnisse sind realistisch?
- Wovon hängt die Annahme bei Skoliose ab?
- Was bedeutet ein Ausschluss der Wirbelsäule in der BU?
- Muss ich eine Skoliose in den Gesundheitsfragen angeben?
- Wie bereitest du den BU-Antrag bei Skoliose richtig vor?
- Gibt es BU-Sonderaktionen mit vereinfachten Gesundheitsfragen bei Skoliose?
- Welche Alternativen gibt es, wenn die BU abgelehnt wird?
- Fazit zur Berufsunfähigkeitsversicherung mit Skoliose
- Häufig gestellte Fragen
Alle Infos zur Berufsunfähigkeitsversicherung im Video
insgesamt über 3.000 positive Bewertungen bei Google und ProvenExpert

insgesamt über 3.000 positive Bewertungen bei Google und ProvenExpert


Was ist Skoliose und wie wird der Schweregrad gemessen?
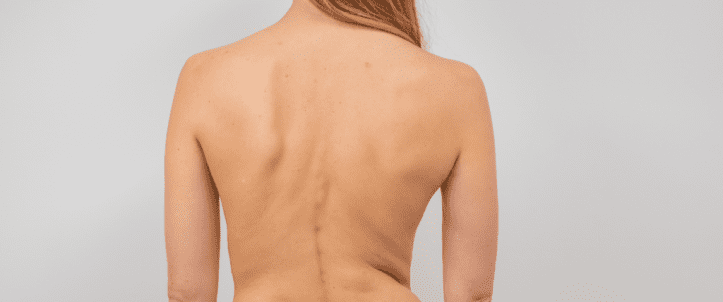
Skoliose ist eine dauerhafte seitliche Verkrümmung der Wirbelsäule, die meist im Wachstumsalter entdeckt wird. Ihr Schweregrad wird über den Cobb-Winkel auf dem Röntgenbild bestimmt. Ab etwa 10 Grad spricht man von einer Skoliose, darunter gilt die Krümmung als Normvariante.
Was sagt der Cobb-Winkel aus?
Der Cobb-Winkel ist der Winkel zwischen den am stärksten geneigten Wirbeln einer Krümmung. Je größer der Winkel, desto ausgeprägter die Skoliose. Häufig wird diese Einteilung genutzt:
| Schweregrad | Cobb-Winkel | Mögliche Folgen |
|---|---|---|
| Leicht | bis 20° | in der Regel geringe Auswirkungen |
| Mittel | 20° bis 40° | chronische Schmerzen, Verspannungen, eingeschränkte Beweglichkeit, früher Bandscheibenverschleiß |
| Schwer | über 40° | mögliche Beeinträchtigung von Lungenfunktion und Herz-Kreislauf, psychische Belastung |
Kurz gesagt: Die Werte sind eine medizinische Orientierung, keine festen Grenzen für die Risikoprüfung.
Ursachen und Behandlung der Skoliose
Skoliose entsteht häufig ohne erkennbaren Grund. Diese Form heißt idiopathische Skoliose und tritt oft in der Pubertät auf. Sie kann aber auch angeboren, erblich mitbedingt oder Folge einer anderen Erkrankung sein. Behandelt wird je nach Schweregrad mit Physiotherapie, Korsett oder Operation, teils ergänzt durch eine Reha.
Warum ist Skoliose für BU-Versicherer ein Risiko?
Skoliose erhöht für Versicherer das Risiko einer Berufsunfähigkeit, weil die Krümmung Muskeln und Gelenke ungleichmäßig belastet. Langfristig können Schmerzen, Bewegungseinschränkungen und Abnutzung entstehen. Hinzu kommt: Rückenerkrankungen gehören zu den häufigsten Ursachen für Berufsunfähigkeit.
Welche Beschwerden können im Beruf zur Berufsunfähigkeit führen?
Typisch sind Rückenschmerzen nach Belastung, Verspannungen im Nacken- oder Lendenbereich und eine Fehlhaltung von Schulter oder Becken. Drückt die Krümmung auf Nerven, sind Taubheitsgefühle möglich, bei Einengung der Lunge auch Atemprobleme. Körperlich belastende Arbeit und langes Sitzen verstärken die Beschwerden im Berufsalltag.
Wann gilt man als berufsunfähig?
Nach § 172 Abs. 2 Versicherungsvertragsgesetz (VVG) ist berufsunfähig, wer seinen zuletzt ausgeübten Beruf infolge Krankheit, Körperverletzung oder mehr als altersentsprechendem Kräfteverfall voraussichtlich auf Dauer ganz oder teilweise nicht mehr ausüben kann. Übliche BU-Bedingungen konkretisieren das: Leistung gibt es bei mindestens 50% Berufsunfähigkeit, die voraussichtlich mindestens 6 Monate andauert.
Merke: Versicherer bewerten nicht nur die Diagnose, sondern das Risiko, dass deine Skoliose dich später im Beruf einschränkt. Je stabiler und beschwerdefreier der Verlauf, desto geringer schätzen sie dieses Risiko ein.
insgesamt über 3.000 positive Bewertungen bei Google und ProvenExpert
Berufsunfähigkeitsversicherung mit Skoliose: Welche Ergebnisse sind realistisch?
Eine Berufsunfähigkeitsversicherung mit Skoliose kann normal angenommen, mit Risikozuschlag oder mit Ausschluss der Wirbelsäule angeboten oder abgelehnt werden. Feste Cobb-Grenzen gibt es nicht, weil jeder Versicherer eigene Annahmerichtlinien hat, die sich erheblich unterscheiden.
| Ergebnis | Bedeutung | Typische Konstellation |
|---|---|---|
| Normalannahme | voller Schutz zum regulären Beitrag | leicht, stabil, beschwerdefrei, wenig belastender Beruf |
| Risikozuschlag | voller Schutz, höherer Beitrag | seltener, je nach Versicherer |
| Ausschluss Wirbelsäule | keine Leistung bei Wirbelsäulen-Ursache | stärkere Ausprägung oder Beschwerden |
| Ablehnung | kein Vertrag | schwere, aktuelle Skoliose mit Beschwerden |
Wann ist eine Normalannahme möglich?
Eine Normalannahme ist am ehesten bei leichter, stabiler und beschwerdefreier Skoliose ohne Operation möglich. Behandlungen sollten lange zurückliegen, der Beruf sollte den Rücken wenig belasten. Selbst dann erhältst du sie oft nur bei einem Teil der Versicherer. Als häufig genannte Orientierung gilt: Ab etwa 20° verlangen viele Versicherer einen Ausschluss oder Zuschlag.
Risikozuschlag oder Ausschluss: Was ist besser?
Ein Risikozuschlag ist ein Beitragsaufschlag, mit dem der Versicherer ein erhöhtes Risiko ausgleicht. Bei Skoliose schließen Versicherer das klar abgrenzbare Wirbelsäulenrisiko häufiger aus. Das bedeutet: Wird dir ein Zuschlag angeboten, ist er wegen des vollen Schutzes oft die bessere Wahl.
Wann droht eine Ablehnung?
Eine Ablehnung droht bei schwerer, aktueller Skoliose mit Beschwerden, laufender Behandlung oder Fehlzeiten, besonders in körperlichen Berufen. Schwerste Störungen des Wirbelsäulenaufbaus sind nicht normal versicherbar.
Wovon hängt die Annahme bei Skoliose ab?
Über die Annahme bei Skoliose entscheiden neben dem Cobb-Winkel vor allem Beschwerden, Behandlungen, Arbeitsunfähigkeitszeiten und dein Beruf. Wichtig ist auch, wie lange die letzte Behandlung zurückliegt. Jüngere Beschwerden werden strenger bewertet als lange zurückliegende.
Beschwerden, Behandlungen und Arbeitsunfähigkeit
Arbeitsunfähigkeitszeiten gelten als stärkstes Warnsignal für Versicherer. Auch Alter, Gewicht und deine Gesamtgesundheit fließen ein. In unserer Beratung sehen wir häufig: Wiederholte Arztbesuche oder Physiotherapie wegen Rückenbeschwerden führen oft zum Ausschluss. Rein vorbeugende Physiotherapie wurde dagegen teils normal angenommen.
Welche Rolle spielt der Beruf?
Der Beruf beeinflusst die Annahme stark. Chirurgie, Zahnmedizin, Pflege und Handwerk verschlechtern die Chancen, etwa bei Schreinern, Kfz-Mechanikern oder Dachdeckern. Versicherer reagieren aber auch in Berufen ohne offensichtliches Rückenrisiko sensibel.
Beispiel
Dieselbe leichte, beschwerdefreie Skoliose kann bei einer Steuerfachangestellten zur Normalannahme führen. Bei einem Beruf mit schwerem Heben kann derselbe Befund einen Ausschluss auslösen.
Skoliose im Wachstum oder aus der Kindheit
Bei Schülern und Studierenden im Wachstum warten manche Versicherer ab. Nach abgeschlossenem Wachstum ohne Verschlechterung fällt die Bewertung milder aus. Wurde die Skoliose in der Kindheit diagnostiziert und bist du seit etwa 3 bis 5 Jahren beschwerde- und behandlungsfrei, ist eine Normalannahme realistisch.
Frühere Korsettbehandlung oder Operation
Eine frühere Korsettbehandlung oder Operation schließt einen Vertrag nicht automatisch aus. Nach einer Operation ist eine Ablehnung möglich, aber nicht zwingend. Häufig ist ein Ausschluss der Wirbelsäule erreichbar, teils droht eine Ablehnung. Entscheidend sind Verlauf, Beschwerdefreiheit und Befunde.
Was bedeutet ein Ausschluss der Wirbelsäule in der BU?
Ein Ausschluss der Wirbelsäule bedeutet, dass die BU nicht zahlt, wenn die Berufsunfähigkeit auf die Wirbelsäule zurückgeht. Alle anderen Ursachen bleiben versichert. Den Ursachenzusammenhang muss der Versicherer nachweisen.
Was bleibt trotz Ausschluss versichert?
Versichert bleiben zum Beispiel Krebs, Unfälle, psychische Erkrankungen und Herz-Kreislauf-Erkrankungen. Da psychische Erkrankungen zu den häufigsten BU-Ursachen zählen, behält ein Vertrag mit Ausschluss einen hohen Wert.
Wichtig: Mehrere Ausschlüsse summieren sich, viele Versicherer lehnen dann ab. Nebenbefunde wie eine Beinlängendifferenz oder ein niedriger Body-Mass-Index (BMI) können zusätzliche Ausschlüsse oder Nachfragen auslösen.
Kann der Ausschluss später wieder wegfallen?
Ein Ausschluss kann in Einzelfällen später entfernt werden, wenn der Vertrag das vorsieht. Möglich ist das etwa bei einem befristeten Ausschluss oder nach mehreren beschwerdefreien Jahren mit Orthopädenbericht. Prüfe deshalb schon vor Vertragsabschluss, ob eine solche Überprüfung vereinbart ist.
Muss ich eine Skoliose in den Gesundheitsfragen angeben?
Eine Skoliose musst du in den Gesundheitsfragen angeben, wenn die jeweilige Frage sie nach Wortlaut und Abfragezeitraum erfasst, etwa weil sie im Zeitraum behandelt, kontrolliert oder dokumentiert wurde. Falsche oder fehlende Angaben können dich den Versicherungsschutz kosten.
Vorvertragliche Anzeigepflicht nach § 19 VVG
Die vorvertragliche Anzeigepflicht verpflichtet dich, die gestellten Gesundheitsfragen wahrheitsgemäß und vollständig zu beantworten. Das regelt § 19 VVG. Bei falschen oder unvollständigen Angaben drohen je nach Verschulden – von einfacher Fahrlässigkeit über grobe Fahrlässigkeit bis hin zu Vorsatz oder Arglist – Kündigung, Rücktritt, Vertragsanpassung oder sogar der Verlust des Versicherungsschutzes. Bei Arglist kann der Versicherer den Vertrag außerdem anfechten. Nach § 213 VVG darf der Versicherer unter den gesetzlichen Voraussetzungen und mit deiner Einwilligung Gesundheitsdaten bei deinen Ärzten erheben.
Abfragezeitraum und Wortlaut der Frage
Der Abfragezeitraum ist die Zeitspanne, auf die sich eine Gesundheitsfrage bezieht, häufig 3, 5 oder 10 Jahre. Liegt die Diagnose davor und wurde die Skoliose im Abfragezeitraum weder behandelt noch kontrolliert oder dokumentiert, fällt sie in der Regel nicht unter eine zeitlich begrenzte Frage. Prüfe genau, ob eine Frage auch bestehende Erkrankungen ohne Zeitbezug erfasst. Dann musst du die Skoliose angeben.
Was gilt für Behandlungen, Kontrollen und Bagatellbeschwerden?
Fragt der Antrag nach Behandlungen, gehören verordnete Physiotherapie, Einlagen, Röntgen oder MRT dazu. Manche Anträge fragen zudem nach Beschwerden ohne Arztbesuch. Einmalige Bagatellbeschwerden ohne Behandlung musst du meist nicht angeben.
Achtung: Verlasse dich nicht auf pauschale Regeln wie „nach 2 Jahren muss ich nichts mehr angeben“. Maßgeblich ist allein der Wortlaut der jeweiligen Frage. Im Zweifel gibst du die Skoliose an oder klärst sie vorab über eine anonyme Risikovoranfrage.
Wie bereitest du den BU-Antrag bei Skoliose richtig vor?
Den BU-Antrag bei Skoliose bereitest du vor, indem du deine Patientenakte prüfst, aktuelle Befunde sammelst und eine anonyme Risikovoranfrage bei mehreren Versicherern stellst. So vermeidest du eine Ablehnung, die du bei späteren Anträgen angeben müsstest.
Patientenakte anfordern und prüfen
Nach § 630g Bürgerliches Gesetzbuch (BGB) hast du das Recht auf Einsicht in deine Patientenakte und auf eine Kopie. Das lohnt sich, denn Krankenakten enthalten mitunter vorschnelle oder ungenaue Diagnosen. Was dort steht, kann der Versicherer später nachlesen.
 Tipp: Fordere vor dem Antrag die Patientenakten aller Ärzte der letzten Jahre an, zum Beispiel der letzten 5 Jahre. So stimmen deine Angaben mit den Unterlagen überein.
Welche Atteste und Befunde brauchst du?
Meist erhältst du einen Zusatzfragebogen Wirbelsäule. Er fragt nach Cobb-Winkel, Ursache, Diagnosezeitpunkt, Behandlungen wie Physiotherapie, Osteopathie, Korsett, OP oder Schmerzmitteln, letzten Beschwerden und Arbeitsunfähigkeitszeiten. Hilfreich sind:
- der letzte Röntgen- oder Facharztbefund mit Cobb-Winkel
- Röntgen- oder MRT-Befunde
- Berichte zur Physiotherapie
- ein aktuelles ärztliches Attest
Ein gutes Attest beschreibt, was, wann und warum diagnostiziert wurde, wie behandelt wurde und seit wann du beschwerdefrei bist. Belegte Zahlen statt Adjektive führen erfahrungsgemäß zu besseren Entscheidungen.
Anonyme Risikovoranfrage statt Direktantrag
Die anonyme Risikovoranfrage ist eine Prüfung deiner Gesundheitssituation ohne Namen, parallel bei mehreren Versicherern, bevor du einen Antrag stellst. Ein Direktantrag ist riskant: Frühere Ablehnungen können im Hinweis- und Informationssystem (HIS) der Versicherer gespeichert werden und führen oft zu erneuten Ablehnungen. Wie lange die Prüfung dauert, hängt vom Versicherer und von Nachfragen ab.
Gibt es BU-Sonderaktionen mit vereinfachten Gesundheitsfragen bei Skoliose?
Ja, einzelne Versicherer bieten BU-Sonderaktionen mit vereinfachten Gesundheitsfragen oder kürzeren Abfragezeiträumen an, in denen eine beschwerdefreie Skoliose unter Umständen nicht abgefragt wird. Die Aktionen gelten nur für bestimmte Zielgruppen, sind an Bedingungen wie Berufsgruppe, Höchsteintrittsalter oder Rentenobergrenze geknüpft und können jederzeit eingestellt werden.
Für wen kommen Sonderaktionen infrage?
Sonderaktionen sind häufig an Bedingungen wie Berufsgruppe, Höchsteintrittsalter oder Rentenobergrenze geknüpft.
Bei einer Aktion der HDI für bestimmte Berufe, etwa Ärzte, Rechtsanwälte oder Steuerberater, werden Untersuchungen, Beratungen und Behandlungen beim Orthopäden nur für die letzten 3 Jahre abgefragt. Zusätzlich wird nach mehr als zwölf verordneten therapeutischen Behandlungen wegen Erkrankungen des Bewegungsapparates gefragt.
Die LV 1871 bietet für viele Berufe bis zum Eintrittsalter 35 eine vereinfachte Gesundheitsprüfung mit Rentenobergrenzen von 1.500 bis 2.500 Euro. Beschwerden des Bewegungsapparates werden dabei grundsätzlich für die letzten 6 Monate abgefragt, wobei insbesondere ab 30 Jahren zusätzliche Gesundheitsfragen gelten.
Bei speziellen Ärzte-Sonderaktionen, beispielsweise der HDI, gibt es sogar nur 3 Gesundheitsfragenkomplexe (Stand: November 2026).
Rente später über Nachversicherung und Dynamik erhöhen
Die Nachversicherungsgarantie ist das Recht, die BU-Rente bei bestimmten Anlässen wie einer Heirat ohne erneute Gesundheitsprüfung zu erhöhen.
Die Beitragsdynamik erhöht Beitrag und Rente regelmäßig. Das bedeutet: Du kannst mit der begrenzten Rente einer Sonderaktion starten und sie später ausbauen, sofern der Vertrag Nachversicherung oder Dynamik vorsieht.
Übrigens: Du kannst deine BU-Absicherung auch auf zwei Verträge zu unterschiedlichen Zeitpunkten aufteilen. Das kann helfen, wenn eine einzelne Sonderaktion deinen Bedarf nicht abdeckt.
Welche Alternativen gibt es, wenn die BU abgelehnt wird?
Wird die BU wegen Skoliose abgelehnt, kommen andere Absicherungen der Arbeitskraft infrage. Keine Alternative ersetzt die BU vollständig, weil alle enger leisten oder Rückenleiden kaum abdecken:
- Erwerbsunfähigkeitsversicherung: leistet nur, wenn du gar keiner Erwerbstätigkeit mehr nachgehen kannst.
- Grundfähigkeitsversicherung: zahlt bei Verlust bestimmter Fähigkeiten, bei Rückenleiden selten.
- Dread-Disease-Versicherung: zahlt einmalig bei schweren Krankheiten, Rückenleiden sind nicht enthalten.
- Private Unfallversicherung: leistet nur nach Unfällen.
- Betriebliche Berufsunfähigkeitsversicherung: je nach Angebot deines Arbeitgebers.
Auf die gesetzliche Erwerbsminderungsrente solltest du dich nicht verlassen, sie fällt oft gering aus. Sie gibt es nur, wenn du auf dem allgemeinen Arbeitsmarkt weniger als 6 Stunden täglich arbeiten kannst (§ 43 SGB VI), unabhängig von deinem Beruf.
insgesamt über 3.000 positive Bewertungen bei Google und ProvenExpert
Fazit zur Berufsunfähigkeitsversicherung mit Skoliose
Eine Berufsunfähigkeitsversicherung mit Skoliose ist in vielen Fällen möglich, bei leichter, stabiler und beschwerdefreier Skoliose oft auch ohne Ausschluss. Entscheidend sind nicht nur der Cobb-Winkel, sondern vor allem Verlauf, Behandlungen und dein Beruf. In unserer Beratung sehen wir häufig, dass saubere Unterlagen den Unterschied machen. Beantworte die Gesundheitsfragen ehrlich und stelle vor dem Antrag eine anonyme Risikovoranfrage. So findest du den Versicherer, der deine Skoliose am fairsten bewertet.
Wenn du wissen willst, wie unsere Beratung zur Berufsunfähigkeitsversicherung abläuft, kannst du dir gerne den verlinkten Artikel durchlesen.
insgesamt über 3.000 positive Bewertungen bei Google und ProvenExpert
insgesamt über 3.000 positive Bewertungen bei Google und ProvenExpert
Was Kunden über unsere Beratung sagen
Häufig gestellte Fragen
Der Beitrag einer Berufsunfähigkeitsversicherung mit Skoliose hängt von Alter, Beruf, Rentenhöhe und dem Ergebnis der Risikoprüfung ab, pauschale Preise gibt es nicht. Bei einer Normalannahme zahlst du den regulären Beitrag, ein Risikozuschlag erhöht ihn. Ein Ausschluss der Wirbelsäule verändert in der Regel nicht den Beitrag, sondern schränkt den Schutz ein. Über Makler und Direktvertrieb ist der Beitrag identisch.
Der Cobb-Winkel ist für eine Voranfrage kein Muss, aber sehr hilfreich. Du findest ihn meist im letzten Röntgen- oder Facharztbefund. Belegte Zahlen führen erfahrungsgemäß zu besseren Entscheidungen der Versicherer als vage Beschreibungen wie „leichte Krümmung“.
Wer eine gefragte Skoliose verschweigt, verletzt die vorvertragliche Anzeigepflicht nach § 19 VVG. Je nach Verschulden drohen Rücktritt, Kündigung, Vertragsanpassung oder Leistungsfreiheit. Im Leistungsfall darf der Versicherer mit deiner Einwilligung ärztliche Unterlagen einholen, sodass falsche Angaben oft auffallen.
Verordnete Physiotherapie ist eine Behandlung, auch wenn sie vorbeugend erfolgt, und muss angegeben werden, wenn die Gesundheitsfrage Behandlungen im Abfragezeitraum erfasst. Für die Bewertung macht der Zweck aber einen Unterschied. Rein präventive Physiotherapie wurde teils normal angenommen, während wiederholte Behandlungen wegen Rückenbeschwerden häufig zum Ausschluss führen.
Viele BU-Anträge fragen ausdrücklich nach früheren Ablehnungen, und diese Frage musst du wahrheitsgemäß beantworten. Zudem werden Ablehnungen im Hinweis- und Informationssystem (HIS) der Versicherer gespeichert. Deshalb ist eine anonyme Risikovoranfrage vor dem ersten Antrag so wichtig.
Eine BU mit Ausschluss der Wirbelsäule lohnt sich in vielen Fällen, weil alle anderen Ursachen versichert bleiben. Dazu gehören Krebs, Unfälle, Herz-Kreislauf-Erkrankungen und psychische Erkrankungen, die zu den häufigsten BU-Ursachen zählen. Sieht der Vertrag eine Überprüfung vor, kann der Ausschluss später sogar wegfallen.
